Dégât des eaux : faire appel à un expert indépendant ou expert d'assuré
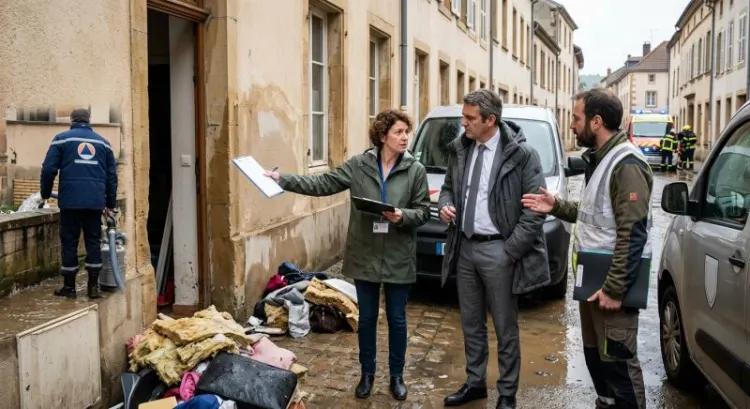
Après un dégât des eaux important, l'interlocuteur clé est un expert d'assuré, aussi appelé expert indépendant. Il est mandaté par vous, et non par votre compagnie. L'assureur désigne de son côté son propre expert pour chiffrer les dommages. Celui de l'assuré évalue le préjudice, prépare la réclamation et la défend lors d'une expertise contradictoire. La recherche de fuite et l'assèchement relèvent d'autres métiers, que l'expert peut vous aider à coordonner.
- Le délai de déclaration : il est fixé par votre contrat et ne peut pas être inférieur à cinq jours ouvrés à partir du moment où vous avez connaissance du sinistre.
- Les mesures conservatoires : couper l'eau, protéger les biens, limiter l'aggravation, puis garder les justificatifs de ce que vous avez engagé.
- Les preuves : photos datées, factures, devis, liste des biens touchés, avant tout nettoyage ou toute évacuation.
- La garantie « honoraires d'experts » : certains contrats prennent en charge tout ou partie des honoraires de l'expert d'assuré, d'autres non. Relisez vos conditions particulières.
- La date de l'expertise : mieux vaut désigner votre expert avant le passage de l'expert de l'assureur, ou au plus tard avant de signer quoi que ce soit.
- Les dommages immatériels : perte d'usage, perte de loyers, arrêt d'activité. On les oublie facilement quand on se concentre sur les dégâts visibles.
Un expert d'assuré basé à Saint-Étienne qui intervient à Lyon
Macabies Associés est un cabinet d'experts d'assurés installé à Saint-Étienne, créé en 1994 par Gilles Macabies. Il défend exclusivement les assurés, jamais les assureurs, et intervient à Lyon comme dans toute l'Auvergne-Rhône-Alpes. Le cabinet est membre de la Fédération des Experts Assurés (FEDEXA). Sa page expert d'assuré dégât des eaux présente son intervention sur ce type de sinistre, pour les particuliers comme pour les professionnels.
- Évaluation des préjudices directs et immatériels, puis rédaction de l'état de réclamation.
- Défense de ce chiffrage en expertise contradictoire, face à l'expert de l'assureur.
- Accompagnement de la survenance du sinistre jusqu'à la perception de l'indemnité : mesures conservatoires, demande d'acompte, recours.
- Honoraires calculés en pourcentage de l'indemnité et payables seulement après qu'elle a été perçue.
- Diagnostic gratuit et sans engagement.
Après un dégât des eaux en France, faut-il un expert indépendant ou un expert d'assuré ?
Les deux expressions désignent en pratique le même professionnel. Il est « indépendant » parce qu'il ne dépend pas de la compagnie d'assurance, et « d'assuré » parce que c'est l'assuré qui le choisit et le mandate. Il ne faut pas le confondre avec l'expert envoyé par l'assureur : celui-ci est missionné par la compagnie et chiffre le sinistre pour elle.
Pour une simple auréole au plafond, faire appel à un expert d'assuré se justifie rarement. Les choses changent quand le sinistre touche plusieurs pièces, abîme des matériaux coûteux (parquet massif, cuisine équipée, doublages), oblige à quitter le logement ou interrompt une activité professionnelle. Dans ces situations, la discussion porte sur des points techniques : vétusté appliquée, ce qu'il faut remplacer ou réparer, durée de la perte d'usage, frais annexes. Un assuré seul face à un professionnel du chiffrage part alors avec un handicap.
L'expertise contradictoire consiste à confronter les deux évaluations. Chaque expert présente son chiffrage, poste par poste, et les écarts se discutent sur pièces. Le désaccord ne se règle donc pas à l'oral ni sur un sentiment d'injustice, mais sur des devis, des métrés et des justificatifs.
Ce que l'expert d'assuré ne fait pas
Ce n'est ni un médiateur ni un arbitre : il défend une seule partie. Ce n'est pas non plus un courtier. Il ne vend pas de contrat et ne renégocie pas vos garanties. Son travail commence avec le sinistre et s'arrête quand l'indemnité est versée.
Quelles démarches auprès de l'assurance après un dégât des eaux ?
La première démarche est la déclaration à votre assureur, faite dans le délai prévu au contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés, sauf pour un vol. Les règles de déclaration et d'indemnisation sont fixées par le Code des assurances. Les portails officiels de l'administration et votre contrat en détaillent l'application. En cas de doute sur un point précis, votre assureur ou un juriste reste l'interlocuteur à consulter.
- Stopper la fuite et sécuriser : fermer le robinet d'arrêt, couper l'électricité dans les zones mouillées, prévenir les voisins si l'eau passe d'un logement à l'autre.
- Remplir le constat amiable dégât des eaux s'il y a un tiers en cause (voisin, copropriété). Chaque occupant concerné le transmet à son propre assureur.
- Constituer le dossier : photos, inventaire, factures d'achat, devis de remise en état.
- Prévenir le syndic ou le bailleur si la fuite peut venir des parties communes ou d'une installation que vous n'occupez pas.
- Attendre l'accord avant les gros travaux, sauf urgence. Les mesures conservatoires, elles, n'attendent pas.
En immeuble, la gestion des dégâts des eaux entre assureurs suit une convention propre au secteur, la convention IRSI. Elle désigne quel assureur gère le dossier et lequel organise l'expertise, en fonction du montant des dommages. Cette convention lie les assureurs entre eux. Elle n'enlève pas à l'assuré le droit d'être assisté par son propre expert.
Quel expert faire intervenir après un dégât des eaux pour la recherche de fuite et l'assèchement ?
Les acteurs se succèdent, et chacun a son rôle. Les confondre fait perdre du temps et peut coûter de l'argent.
| Intervenant | Rôle | À quel moment |
|---|---|---|
| Spécialiste de la recherche de fuite | Localise l'origine de l'eau, si possible sans casser (thermographie, gaz traceur, humidimètre) | Dès que la cause n'est pas évidente |
| Plombier | Répare la canalisation ou l'équipement en cause | Une fois la fuite localisée |
| Entreprise d'assèchement | Sèche murs, sols et doublages avec des déshumidificateurs, puis contrôle le taux d'humidité | Avant toute remise en peinture ou repose de revêtement |
| Expert de l'assureur | Chiffre les dommages pour la compagnie | Après la déclaration |
| Expert d'assuré | Chiffre et défend votre réclamation | Idéalement avant l'expertise de l'assureur |
Les frais de recherche de fuite et d'assèchement peuvent être couverts selon votre contrat. Conservez donc chaque facture et chaque rapport. Le rapport de recherche de fuite compte particulièrement, puisqu'il établit l'origine du sinistre, donc la responsabilité et l'assureur qui paie. Un assèchement trop court laisse de l'humidité derrière les revêtements neufs. Les moisissures qui apparaissent quelques mois plus tard sont alors difficiles à rattacher au sinistre d'origine.
L'expert d'assuré peut suivre cette chronologie, vérifier que les justificatifs sont réunis et intégrer ces frais à la réclamation. Il n'effectue pas lui-même la recherche de fuite ni l'assèchement. Pour un sinistre important dans la région lyonnaise, un cabinet comme Macabies Associés, qui défend exclusivement les assurés depuis Saint-Étienne et intervient à Lyon, peut assurer ce suivi jusqu'au versement de l'indemnité.
Questions fréquentes
Peut-on refuser l'expert envoyé par son assureur ?
Vous ne pouvez pas empêcher l'assureur de missionner son expert. En revanche, vous pouvez vous faire assister par un expert que vous choisissez. Les deux chiffrages sont alors confrontés.
Combien coûte un expert d'assuré ?
Les modes de rémunération varient d'un cabinet à l'autre, alors demandez les conditions par écrit avant de signer. Certains contrats d'assurance comportent une garantie « honoraires d'experts » qui en couvre tout ou partie. Ce n'est pas le cas de tous.
Est-il trop tard si l'expert de l'assureur est déjà passé ?
Pas nécessairement. Tant que vous n'avez pas accepté l'indemnité proposée, une contestation reste possible. Plus l'expert d'assuré intervient tôt, plus il a d'éléments pour travailler.
L'expert d'assuré gère-t-il aussi les dégâts des eaux des professionnels ?
Oui, quand le cabinet travaille avec cette clientèle. Chez un professionnel, le dossier comprend souvent des pertes d'exploitation et du matériel endommagé, deux postes qui demandent un chiffrage précis.